Mit unserem Online-Rechner findest du in nur wenigen Minuten heraus, welche Konditionen du für eine Finanzierung bekommen kannst.
Anschlussfinanzierung
Bestandsimmobilie
Bonität-Unterlagen
Bemaßter Grundriss: Was die Bank für deine Finanzierung sehen will

Dennis Albrecht
Ein bemaßter Grundriss ist eine maßstabsgetreue Zeichnung deiner Immobilie, in der alle Räume mit ihren Längen und Breiten eingetragen sind. Die Bank braucht ihn, um die Wohnfläche nachzuvollziehen und den Wert deiner Immobilie einzuschätzen. Eine Skizze aus dem Exposé reicht dafür meist nicht aus. Fehlt der Grundriss, stockt die Finanzierung, beim Kauf genauso wie bei der Anschlussfinanzierung. In diesem Artikel erfährst du, was auf dem Plan stehen muss, wo du ihn herbekommst und was du tun kannst, wenn es keine Pläne mehr gibt.
Das Wichtigste auf einen Blick
- Ein bemaßter Grundriss zeigt jeden Raum mit Maßen, Bezeichnung und Etage. Üblich ist der Maßstab 1:100.
- Die Bank prüft damit die Wohnfläche und den Beleihungswert. Ohne Grundriss gibt es in vielen Fällen keine Zusage.
- Exposé-Skizzen ohne Maße und selbst gezeichnete Pläne akzeptieren viele Banken nicht.
- Die Bank fragt den Grundriss beim Kauf und oft auch beim Bankwechsel in der Anschlussfinanzierung an.
- Gibt es keine Pläne mehr, kann ein Fachbetrieb die Immobilie aufmessen. Über unseren Partner können wir das für dich anfragen.
Inhaltsübersicht
Was ist ein bemaßter Grundriss?
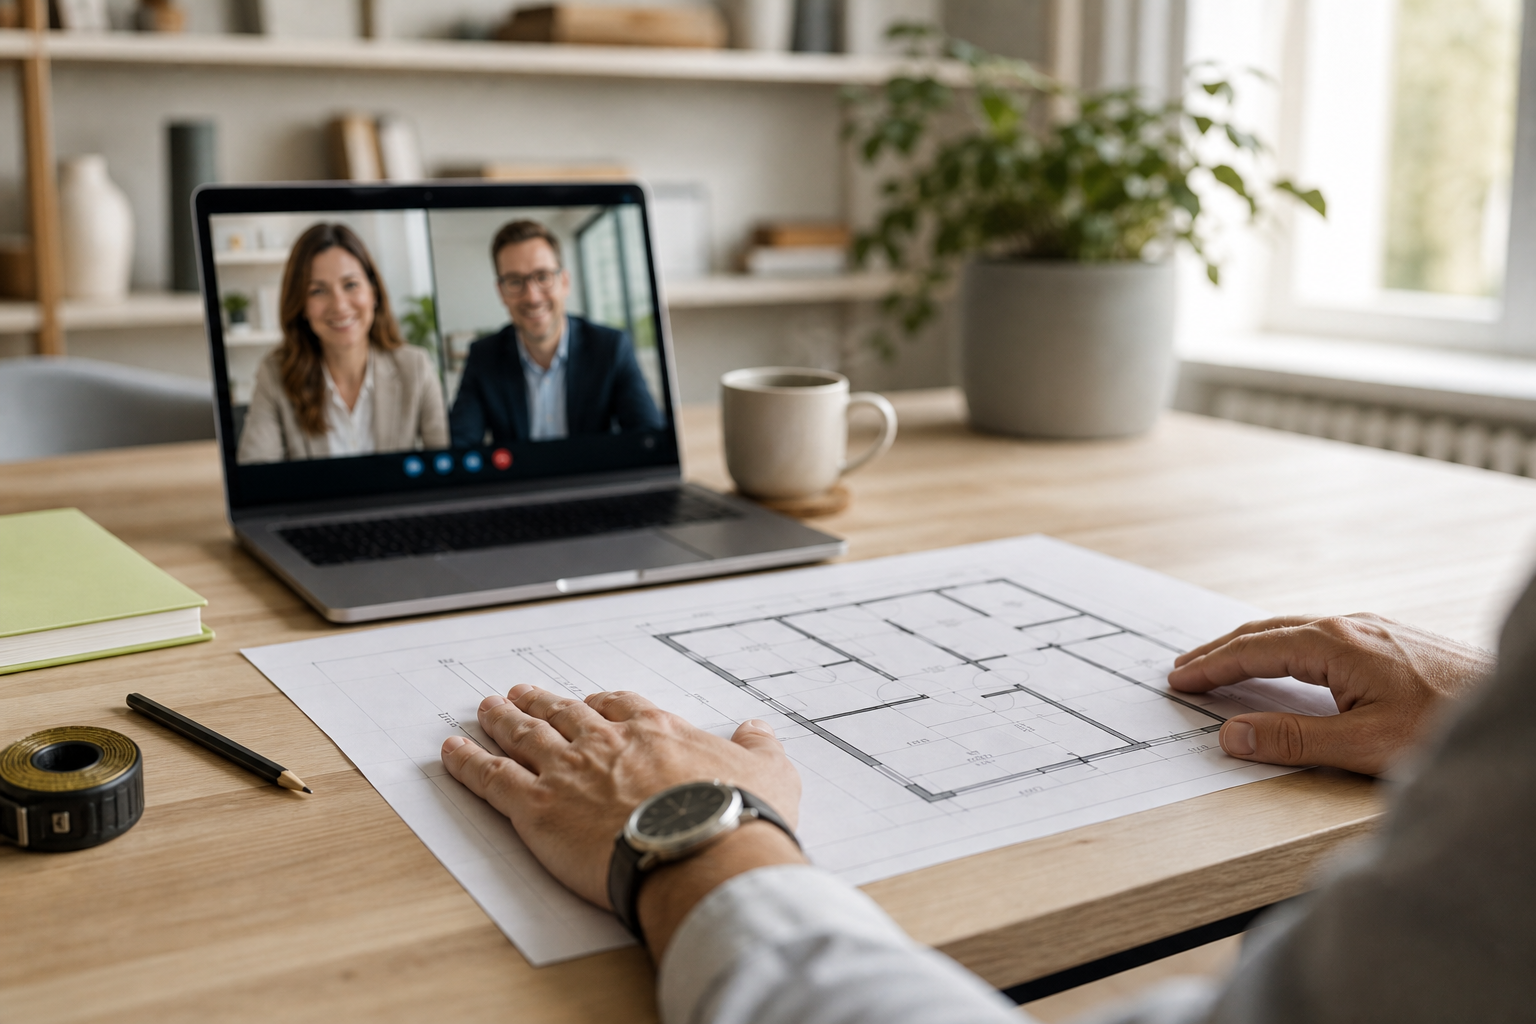
Ein bemaßter Grundriss ist eine Zeichnung, die deine Immobilie von oben zeigt, als wäre das Dach abgenommen. Anders als eine einfache Skizze enthält er Maße. Du siehst also nicht nur, wo Küche und Bad liegen, sondern auch, wie lang und breit jeder Raum ist.
Die Begriffe „Grundriss mit Maßen", „Grundriss mit Bemaßung" und „bemaßter Grundriss" meinen dasselbe. Wichtig ist, dass die Maße zur echten Immobilie passen. Der Plan ist maßstabsgetreu gezeichnet. Bei einem Maßstab von 1:100 entspricht ein Zentimeter auf dem Papier einem Meter in deinem Zuhause.
Für ein Einfamilienhaus oder Reihenhaus gibt es einen Grundriss pro Etage. Bei einer Eigentumswohnung reicht in der Regel der Grundriss der Wohnung selbst. Oft kommt noch der Aufteilungsplan aus der Teilungserklärung dazu. Er zeigt, welche Räume zu deiner Wohnung gehören.
Warum braucht die Bank einen Grundriss?
Die Bank gibt dir Geld und bekommt dafür eine Sicherheit: deine Immobilie. Bevor sie zusagt, muss sie deshalb wissen, was die Immobilie wert ist. Dieser vorsichtig geschätzte Wert heißt Beleihungswert. Er entscheidet mit darüber, wie viel Geld die Bank dir gibt und zu welchem Zinssatz. Was der Beleihungswert genau ist und wie die Bank ihn berechnet, erfährst du in unserem Ratgeber zum Beleihungswert.
Für diese Schätzung braucht die Bank belastbare Angaben zur Größe und Aufteilung. Der Grundriss liefert drei Dinge auf einmal:
- Er belegt die Wohnfläche. Die Bank rechnet die Maße nach und gleicht sie mit der Wohnflächenberechnung ab.
- Er zeigt die Aufteilung. Ein gut geschnittenes Zuhause lässt sich später leichter verkaufen. Das fließt in die Bewertung ein.
- Er macht Abweichungen sichtbar. Passen Grundriss, Exposé und Kaufvertrag nicht zusammen, fragt die Bank nach.
Ohne Grundriss kann die Bank den Wert nur grob schätzen. Viele Banken sagen in diesem Fall nicht zu oder rechnen mit Abschlägen. Deshalb gehört der Grundriss zu den Objektunterlagen, die fast jede Bank fest einplant. Einen Überblick über alle Unterlagen für die Baufinanzierung findest du in unserem Ratgeber dazu.
Was muss auf einem bemaßten Grundriss zu sehen sein?
Eine feste gesetzliche Vorgabe für den Grundriss gibt es nicht. Jede Bank legt selbst fest, was sie akzeptiert. In der Praxis erwarten die meisten Banken aber diese Angaben:
- Maße jedes Raums, also Länge und Breite in Metern.
- Raumbezeichnungen, zum Beispiel Wohnzimmer, Bad oder Abstellraum.
- Die Etage, auf die sich der Plan bezieht.
- Ein fester Maßstab, meist 1:100.
- Außenmaße des Gebäudes oder der Wohnung.
- Türen, Fenster und Treppen an der richtigen Stelle.
- Balkone, Terrassen und Loggien, falls vorhanden.
Bei Häusern mit Dachgeschoss wollen viele Banken zusätzlich einen Schnitt sehen. Das ist eine Zeichnung, die das Haus von der Seite zeigt. Daran erkennt die Bank, wie hoch die Räume unter der Dachschräge sind. Das ist wichtig, weil niedrige Flächen nur teilweise oder gar nicht zur Wohnfläche zählen.
| Unterlage | Was sie zeigt | Reicht für die Bank? |
|---|---|---|
| Skizze im Exposé | Lage der Räume, meist ohne Maße und ohne Maßstab | In der Regel nicht |
| Selbst gezeichneter Plan | Räume mit eigenen Maßen | Bei vielen Banken nicht |
| Bauplan aus der Bauakte | Genehmigter Plan mit Maßen, oft mit Schnitt | Meist ja, wenn nichts umgebaut wurde |
| Neu erstellter bemaßter Grundriss | Aktueller Stand nach Aufmaß durch Fachleute | Ja |
Reicht die Skizze aus dem Exposé?
Meistens nicht. Die Grundrisse im Exposé sind für Kaufinteressierte gemacht. Sie sollen einen Eindruck vom Zuhause geben, nicht exakt messen. Oft fehlen Maße ganz, der Maßstab stimmt nicht oder die Zeichnung ist vereinfacht.
Auch selbst gezeichnete Grundrisse lehnen viele Banken ab. Der Grund ist nicht Misstrauen gegen dich. Die Bank muss ihre Bewertung auf Unterlagen stützen, die nachvollziehbar und prüfbar sind. Ein Plan von Fachleuten, zum Beispiel von einem Architekturbüro oder einem Vermessungsbetrieb, erfüllt das.
Frag beim Kauf deshalb früh nach, ob die Verkaufsseite einen bemaßten Grundriss hat. Oft liegen die Baupläne in einem Ordner beim Voreigentümer oder bei der Hausverwaltung. Bei einer Eigentumswohnung lohnt ein Blick in die Teilungserklärung. Dort liegt häufig der Aufteilungsplan bei.
Brauchst du den Grundriss auch bei der Anschlussfinanzierung?
Das hängt davon ab, wie du anschlussfinanzierst. Verlängerst du bei deiner bisherigen Bank, hat sie deine Unterlagen meist schon. Einen neuen Grundriss verlangt sie dann selten.
Wechselst du die Bank, sieht es anders aus. Die neue Bank kennt deine Immobilie nicht. Sie bewertet sie neu und braucht dafür dieselben Objektunterlagen wie beim Kauf, also auch den Grundriss. Genau hier wird es oft eng. Die Pläne vom Kauf vor zehn oder 15 Jahren sind nicht mehr auffindbar, oder das Zuhause wurde seitdem umgebaut. Wie der Bankwechsel bei der Anschlussfinanzierung im Detail abläuft, liest du in unserem Ratgeber dazu.
Kümmere dich deshalb früh um die Unterlagen, am besten schon, wenn du Angebote vergleichst. Dann bleibt genug Zeit, falls der Grundriss neu erstellt werden muss.

"Ob eine Finanzierung zügig zugesagt wird, entscheidet sich oft nicht am Zinssatz, sondern an einem fehlenden Plan. Wer den Grundriss früh besorgt, verhandelt aus einer ruhigen Position."
Adrian Sauer, Senior Finanzierungsberater
Grundriss fehlt: So reichst du ihn nach
Fordert die Bank den Grundriss kurz vor der Zusage an, hast du drei Wege. Sie unterscheiden sich vor allem darin, wie schnell sie gehen.
1. Vorhandene Pläne suchen
Prüf zuerst deine eigenen Unterlagen und frag beim Voreigentümer oder der Hausverwaltung nach. Bei einer Eigentumswohnung hilft der Aufteilungsplan aus der Teilungserklärung. Das ist der schnellste Weg, wenn die Pläne aktuell sind.
2. Bauakte beim Bauamt einsehen
Für die meisten Gebäude liegen die genehmigten Baupläne beim zuständigen Bauamt. Als Eigentümer:in kannst du Einsicht beantragen und Kopien anfordern. Beim Kauf brauchst du dafür in der Regel eine Vollmacht der Verkaufsseite. Wie lange das dauert und was es kostet, ist von Amt zu Amt verschieden.
3. Grundriss neu erstellen lassen
Gibt es keine Pläne mehr oder passen sie nicht mehr zum aktuellen Stand, misst ein Fachbetrieb die Immobilie aus und zeichnet einen neuen Grundriss. Das ist auch der Weg, wenn umgebaut wurde, zum Beispiel wenn eine Wand weggefallen oder das Dachgeschoss ausgebaut ist.
Diesen Schritt musst du nicht allein organisieren. Über eine Schnittstelle zu unserem Partner können wir den bemaßten Grundriss für dich anfragen und erstellen lassen. Kommt deine Finanzierung über uns zustande, übernehmen wir die Kosten dafür. So landet der Plan direkt dort, wo er gebraucht wird: in deinem Finanzierungsprofil.
Zusammen mit dem Grundriss verlangt die Bank meist auch eine Wohnflächenberechnung und den Energieausweis. Plane alle drei Unterlagen gemeinsam, dann musst du nicht dreimal nachreichen.
Fazit
Ein bemaßter Grundriss ist für die Bank kein Formular, sondern die Grundlage, um den Wert deines Zuhauses einzuschätzen. Er muss Maße, Raumbezeichnungen und einen festen Maßstab enthalten. Die Skizze aus dem Exposé reicht dafür meistens nicht. Beim Kauf und beim Bankwechsel in der Anschlussfinanzierung fragt die Bank den Plan fast immer an. Wenn du früh prüfst, ob es aktuelle Pläne gibt und fehlende rechtzeitig erstellen lässt, bleibt deine Finanzierung im Zeitplan.
Häufige Fragen
Was ist ein bemaßter Grundriss?
Ein bemaßter Grundriss ist eine maßstabsgetreue Zeichnung deiner Immobilie mit den Längen und Breiten aller Räume. Üblich ist der Maßstab 1:100. Die Bank nutzt ihn, um die Wohnfläche zu prüfen und den Wert der Immobilie einzuschätzen.
Reicht der Grundriss aus dem Exposé für die Bank?
In der Regel nicht. Exposé-Grundrisse haben oft keine Maße und keinen festen Maßstab. Viele Banken verlangen einen bemaßten Plan von Fachleuten oder den genehmigten Bauplan aus der Bauakte.
Braucht die Bank bei einer Anschlussfinanzierung einen Grundriss?
Bei einer Verlängerung bei deiner bisherigen Bank meist nicht. Wechselst du die Bank, bewertet die neue Bank deine Immobilie neu. Dann braucht sie den Grundriss genauso wie beim Kauf.
Was mache ich, wenn es keine Baupläne mehr gibt?
Dann kann ein Fachbetrieb die Immobilie aufmessen und einen neuen bemaßten Grundriss zeichnen. Über unseren Partner können wir das für dich anfragen und erstellen lassen.
Wo bekomme ich den Grundriss meines Hauses her?
Zuerst bei dir selbst, beim Voreigentümer oder bei der Hausverwaltung. Danach beim Bauamt, wo die genehmigten Pläne in der Bauakte liegen. Bei einer Eigentumswohnung hilft oft der Aufteilungsplan aus der Teilungserklärung.

Dennis Albrecht
Dennis ist seit 13,5 Jahren in der Immobilienfinanzierung zu Hause. Nach seiner Ausbildung zum Bankkaufmann bei einer großen Bank war er rund zehn Jahre als Senior-Finanzierungsberater bei einem der führenden Baufinanzierungsvermittler tätig.
Sein Ansatz ist konsequent lösungsorientiert. Nicht das Produkt steht im Mittelpunkt, sondern die Situation des Menschen dahinter. Ob Kauf, Neubau, Anschlussfinanzierung oder Kapitalanlage: Dennis findet den passenden Weg, auch wenn die Struktur komplex wird.
Als Familienvater weiß er selbst, wie viel finanzielle Sicherheit und ein eigenes Zuhause bedeuten.